Domain autopoiesis.de kaufen?
Wir ziehen mit dem Projekt
autopoiesis.de um.
Sind Sie am Kauf der Domain
autopoiesis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autopoiesis.de kaufen?
Was bedeutet Auftragsverarbeitung?
Was bedeutet Auftragsverarbeitung? Die Auftragsverarbeitung ist eine Form der Datenverarbeitung, bei der ein Auftragsverarbeiter im Auftrag eines Auftraggebers personenbezogene Daten verarbeitet. Dabei handelt es sich um eine spezielle Form der Datenverarbeitung, die in der Datenschutz-Grundverordnung (DSGVO) geregelt ist. Der Auftragsverarbeiter handelt dabei ausschließlich nach den Weisungen des Auftraggebers und ist verpflichtet, angemessene technische und organisatorische Maßnahmen zum Schutz der Daten zu treffen. Die Auftragsverarbeitung dient dazu, die Verantwortlichkeiten und Pflichten im Umgang mit personenbezogenen Daten klar zu regeln und den Datenschutz zu gewährleisten. **
Wann liegt Auftragsverarbeitung vor?
Wann liegt Auftragsverarbeitung vor? **

Ähnliche Suchbegriffe für Praxiskommentar-Auftragsverarbeitung-Fachbücher-von
Top-Angebote
Produkte zum Begriff Praxiskommentar-Auftragsverarbeitung-Fachbücher-von:
-
Cap:IPR Praxiskommentar, Fachbücher von Agnes Balthasar-WachDer ABGB-Praxiskommentar hat sich zum Grosskommentar entwickelt und als eines der führenden Standardwerke zum ABGB etabliert, dies spiegelt sich auch in der laufenden Zitierung durch den OGH wider. Um die Materie Internationales Privatrecht einer breiteren Zielgruppe zugänglich zu machen, wird erstmals ein IPR Praxiskommentar herausgegeben: Unverzichtbar für Anwält:innen, Notar:innen und Richter:innen für die Beantwortung privatrechlicher Fragen in unserer global vernetzten Welt. Zahlreiche EU-Verordnungen und auch internationale Übereinkommen betreffen die Kerngebiete der juristischen Rechtsberatung, z. B. Vertragsrecht, Deliktsrecht, Scheidungs- und Ehegüterrecht, Erbrecht, Unterhaltsrecht, Insolvenzrecht (VO Rom I, Rom II, Rom III, EuErbVO, EuGüVO/EuPartVO, HUP Haager Unterhaltsprotokoll, HStVÜ). Der IPR Praxiskommentar schafft es, in gewohnt hoher Qualität, Überblick und Rechtssicherheit zu bieten.360,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
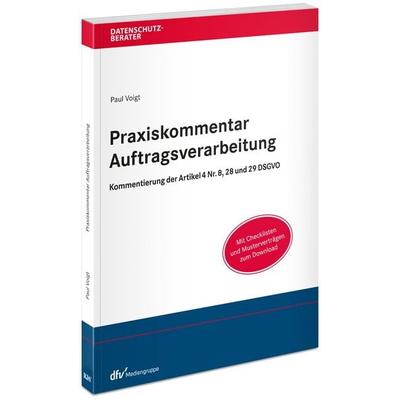
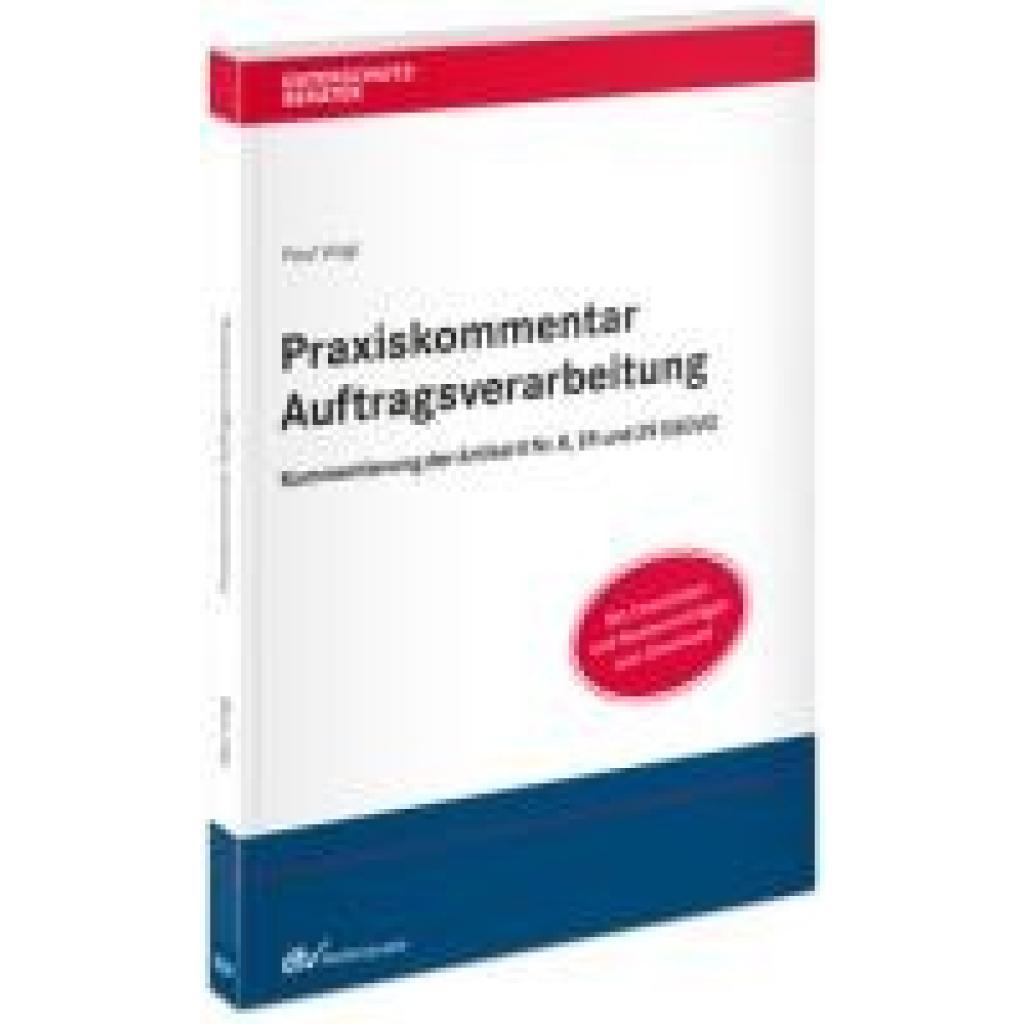
Voigt, Paul: Praxiskommentar AuftragsverarbeitungPraxiskommentar Auftragsverarbeitung , Kommentierung der Artikel 4 Nr. 8, 28 und 29 DSGVO , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2025, Erscheinungsjahr: 20250430, Titel der Reihe: Datenschutzberater##, Autoren: Voigt, Paul, Auflage: 25001, Auflage/Ausgabe: 1. Auflage 2025, Seitenzahl/Blattzahl: 130, Keyword: Auftragsverarbeitung; Artikel 28 DSGVO; Artikel 29 DSGVO; Artikel 4 Nr. 8 DSGVO; Auftragsverarbeiter; BDSG; Betroffenenrechte; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzberater; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Jura Bücher; Jura recht; Nachschlagewerk; Nachschlagewerk Recht; Paul Voigt; Praxiskommentar DSGVO; R&W; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Frankfurt; Recht und Wirtschaft Verlag; RuW; Schutzmaßnahmen; Verlag Recht Wirtschaft; Verträge; deutscher Fachverlag; dfv, Fachschema: Datenschutzrecht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 12, Gewicht: 264, Produktform: Kartoniert,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxiskommentar Erbrecht, Fachbücher von Manuel Tanck, Jürgen DamrauDer Praxiskommentar Erbrecht bietet eine umfassende und praxisnahe Analyse des gesamten 5. Buches des BGB. Dieses Fachbuch richtet sich an Juristinnen und Juristen sowie Anwältinnen und Anwälte, die sich mit den komplexen Themen des Erbrechts auseinandersetzen. Es kombiniert fundierte rechtliche Kommentierungen mit aktuellen Hinweisen zur Rechtsprechung und Literatur. Der Kommentar ist so gestaltet, dass er nicht nur theoretische Aspekte behandelt, sondern auch konkrete praxisrelevante Fragen beantwortet, wie etwa die Anfechtungsfristen oder die Konsequenzen eines Erbverzichts. Die wissenschaftliche Fundierung wird durch eine klare und verständliche Darstellung ergänzt, die es ermöglicht, Meinungsstreitigkeiten schnell zu erfassen und zu verstehen. Mit seinen 2610 Seiten bietet dieses Werk eine wertvolle Ressource für alle, die im Bereich des Erbrechts tätig sind.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxiskommentar Steuerberatervergütungsverordnung, Fachbücher von Olaf Jahn, Jürgen F. Berners, Rudolf CharlierDer Praxiskommentar Steuerberatervergütungsverordnung bietet eine umfassende Analyse und praktische Hilfestellung zur korrekten Abrechnung von Steuerberaterhonoraren. Dieses Fachbuch richtet sich an Steuerberater, Rechtsanwälte und Richter und behandelt zentrale Themen wie Vergütungsvereinbarungen, die Ermessensausübung bei Rahmengebühren sowie die Abrechnung von finanzgerichtlichen Verfahren. Es berücksichtigt die aktuelle Rechtsprechung des Europäischen Gerichtshofs (EuGH) und des Bundesgerichtshofs (BGH) und beleuchtet zivilrechtliche Probleme, die bei der Honorargestaltung auftreten können. Zudem werden durch zahlreiche Übersichten, Muster und Beispiele praxisnahe Lösungen angeboten, um Streitigkeiten zwischen Steuerberatern und Mandanten zu vermeiden. Der Kommentar ist somit ein wertvolles Werkzeug für alle, die sich mit der Thematik der Steuerberatervergütung auseinandersetzen.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann liegt keine Auftragsverarbeitung vor?
Wann liegt keine Auftragsverarbeitung vor? **
-
Wann liegt eine Auftragsverarbeitung vor?
Eine Auftragsverarbeitung liegt vor, wenn ein Unternehmen personenbezogene Daten im Auftrag eines anderen Unternehmens verarbeitet. Dabei handelt es sich um eine spezielle Form der Datenverarbeitung, bei der der Auftragsverarbeiter die Daten im Namen und nach den Weisungen des Auftraggebers verarbeitet. Es muss ein Vertrag zwischen Auftraggeber und Auftragsverarbeiter abgeschlossen werden, der die genauen Bedingungen und Anforderungen der Datenverarbeitung regelt. Die Auftragsverarbeitung ist im Rahmen der Datenschutz-Grundverordnung (DSGVO) gesetzlich geregelt und dient dazu, die Rechte und den Schutz der betroffenen Personen zu gewährleisten. Es ist wichtig, dass sowohl der Auftraggeber als auch der Auftragsverarbeiter ihre jeweiligen Pflichten und Verantwortlichkeiten im Umgang mit den personenbezogenen Daten kennen und einhalten. **
-
Welche Dienstleistungen zählen zur Auftragsverarbeitung?
Welche Dienstleistungen zählen zur Auftragsverarbeitung? In der Regel umfasst die Auftragsverarbeitung die Verarbeitung personenbezogener Daten im Auftrag eines anderen Unternehmens. Dazu gehören beispielsweise IT-Dienstleistungen, Buchhaltungsdienstleistungen, Marketingdienstleistungen oder auch Cloud-Services. Wichtig ist, dass der Auftragsverarbeiter die Daten nur gemäß den Anweisungen des Auftraggebers verarbeitet und alle erforderlichen Sicherheitsmaßnahmen einhält. Unternehmen sollten darauf achten, dass alle Dienstleister, die personenbezogene Daten verarbeiten, als Auftragsverarbeiter eingestuft werden und entsprechende Verträge abgeschlossen werden. **
-
Was ist Auftragsverarbeitung nach Dsgvo?
Was ist Auftragsverarbeitung nach Dsgvo? Die Auftragsverarbeitung nach der Datenschutz-Grundverordnung (DSGVO) bezieht sich auf die Situation, in der ein Auftragsverarbeiter personenbezogene Daten im Auftrag eines Verantwortlichen verarbeitet. Dabei muss der Auftragsverarbeiter die Datenschutzvorschriften der DSGVO einhalten und die Daten nur gemäß den Anweisungen des Verantwortlichen verarbeiten. Es muss ein Vertrag zwischen dem Verantwortlichen und dem Auftragsverarbeiter abgeschlossen werden, der die genauen Bedingungen der Datenverarbeitung regelt. Die DSGVO legt strenge Anforderungen an die Auftragsverarbeitung fest, um sicherzustellen, dass die Daten der betroffenen Personen angemessen geschützt werden. **

Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **
Was ist ein Vertrag zur Auftragsverarbeitung?
Was ist ein Vertrag zur Auftragsverarbeitung? **
Top-Angebote
Produkte zum Begriff Praxiskommentar-Auftragsverarbeitung-Fachbücher-von:
-
Praxiskommentar Sanierungsverfahren, Fachbücher von Eberhard BraunZum Werk Herzstück der Kommentierung werden der Restrukturierungsplan, die Restrukturierungs- und Stabilisierungsinstrumente sowie die Rolle des Restrukturierungsbeauftragten sein. Ergänzend und sinnvoll für jeden Praktiker ist der Anhang, in dem synoptisch die Gesetzesbegründung des RegE und der finalen Fassung des Gesetzes nebeneinander gestellt sind. Vorteile auf einen Blick: von Praktikern für Praktiker, fundiertes Wissen übersichtlich präsentiert, Exkurse zu internationalen Fragestellungen. Zielgruppe: Für Insolvenzverwalter, Rechtsanwälte, Steuerberater, Richter, Rechtspfleger, Gerichtsvollzieher, Banken und Versicherungen.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxiskommentar Auftragsverarbeitung, Taschenbuch von Paul Voigt, Fachmedien Recht und Wirtschaft in Deutscher Fachverlag GmbH, 978-3-8005-1982-8Praxiskommentar Auftragsverarbeitung, Taschenbuch Von Paul Voigt, Fachmedien Recht Und Wirtschaft In Deutscher Fachverlag Gmbh, 978-3-8005-1982-8, Seitenanzahl: 12439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cap:IPR Praxiskommentar, Fachbücher von Agnes Balthasar-WachDer ABGB-Praxiskommentar hat sich zum Grosskommentar entwickelt und als eines der führenden Standardwerke zum ABGB etabliert, dies spiegelt sich auch in der laufenden Zitierung durch den OGH wider. Um die Materie Internationales Privatrecht einer breiteren Zielgruppe zugänglich zu machen, wird erstmals ein IPR Praxiskommentar herausgegeben: Unverzichtbar für Anwält:innen, Notar:innen und Richter:innen für die Beantwortung privatrechlicher Fragen in unserer global vernetzten Welt. Zahlreiche EU-Verordnungen und auch internationale Übereinkommen betreffen die Kerngebiete der juristischen Rechtsberatung, z. B. Vertragsrecht, Deliktsrecht, Scheidungs- und Ehegüterrecht, Erbrecht, Unterhaltsrecht, Insolvenzrecht (VO Rom I, Rom II, Rom III, EuErbVO, EuGüVO/EuPartVO, HUP Haager Unterhaltsprotokoll, HStVÜ). Der IPR Praxiskommentar schafft es, in gewohnt hoher Qualität, Überblick und Rechtssicherheit zu bieten.360,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Voigt, Paul: Praxiskommentar AuftragsverarbeitungPraxiskommentar Auftragsverarbeitung , Kommentierung der Artikel 4 Nr. 8, 28 und 29 DSGVO , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2025, Erscheinungsjahr: 20250430, Titel der Reihe: Datenschutzberater##, Autoren: Voigt, Paul, Auflage: 25001, Auflage/Ausgabe: 1. Auflage 2025, Seitenzahl/Blattzahl: 130, Keyword: Auftragsverarbeitung; Artikel 28 DSGVO; Artikel 29 DSGVO; Artikel 4 Nr. 8 DSGVO; Auftragsverarbeiter; BDSG; Betroffenenrechte; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzberater; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Jura Bücher; Jura recht; Nachschlagewerk; Nachschlagewerk Recht; Paul Voigt; Praxiskommentar DSGVO; R&W; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Frankfurt; Recht und Wirtschaft Verlag; RuW; Schutzmaßnahmen; Verlag Recht Wirtschaft; Verträge; deutscher Fachverlag; dfv, Fachschema: Datenschutzrecht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 12, Gewicht: 264, Produktform: Kartoniert,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Auftragsverarbeitung?
Was bedeutet Auftragsverarbeitung? Die Auftragsverarbeitung ist eine Form der Datenverarbeitung, bei der ein Auftragsverarbeiter im Auftrag eines Auftraggebers personenbezogene Daten verarbeitet. Dabei handelt es sich um eine spezielle Form der Datenverarbeitung, die in der Datenschutz-Grundverordnung (DSGVO) geregelt ist. Der Auftragsverarbeiter handelt dabei ausschließlich nach den Weisungen des Auftraggebers und ist verpflichtet, angemessene technische und organisatorische Maßnahmen zum Schutz der Daten zu treffen. Die Auftragsverarbeitung dient dazu, die Verantwortlichkeiten und Pflichten im Umgang mit personenbezogenen Daten klar zu regeln und den Datenschutz zu gewährleisten. **
-
Wann liegt Auftragsverarbeitung vor?
Wann liegt Auftragsverarbeitung vor? **
-
Wann liegt keine Auftragsverarbeitung vor?
Wann liegt keine Auftragsverarbeitung vor? **
-
Wann liegt eine Auftragsverarbeitung vor?
Eine Auftragsverarbeitung liegt vor, wenn ein Unternehmen personenbezogene Daten im Auftrag eines anderen Unternehmens verarbeitet. Dabei handelt es sich um eine spezielle Form der Datenverarbeitung, bei der der Auftragsverarbeiter die Daten im Namen und nach den Weisungen des Auftraggebers verarbeitet. Es muss ein Vertrag zwischen Auftraggeber und Auftragsverarbeiter abgeschlossen werden, der die genauen Bedingungen und Anforderungen der Datenverarbeitung regelt. Die Auftragsverarbeitung ist im Rahmen der Datenschutz-Grundverordnung (DSGVO) gesetzlich geregelt und dient dazu, die Rechte und den Schutz der betroffenen Personen zu gewährleisten. Es ist wichtig, dass sowohl der Auftraggeber als auch der Auftragsverarbeiter ihre jeweiligen Pflichten und Verantwortlichkeiten im Umgang mit den personenbezogenen Daten kennen und einhalten. **
Ähnliche Suchbegriffe für Praxiskommentar-Auftragsverarbeitung-Fachbücher-von
-
Praxiskommentar Erbrecht, Fachbücher von Manuel Tanck, Jürgen DamrauDer Praxiskommentar Erbrecht bietet eine umfassende und praxisnahe Analyse des gesamten 5. Buches des BGB. Dieses Fachbuch richtet sich an Juristinnen und Juristen sowie Anwältinnen und Anwälte, die sich mit den komplexen Themen des Erbrechts auseinandersetzen. Es kombiniert fundierte rechtliche Kommentierungen mit aktuellen Hinweisen zur Rechtsprechung und Literatur. Der Kommentar ist so gestaltet, dass er nicht nur theoretische Aspekte behandelt, sondern auch konkrete praxisrelevante Fragen beantwortet, wie etwa die Anfechtungsfristen oder die Konsequenzen eines Erbverzichts. Die wissenschaftliche Fundierung wird durch eine klare und verständliche Darstellung ergänzt, die es ermöglicht, Meinungsstreitigkeiten schnell zu erfassen und zu verstehen. Mit seinen 2610 Seiten bietet dieses Werk eine wertvolle Ressource für alle, die im Bereich des Erbrechts tätig sind.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxiskommentar Steuerberatervergütungsverordnung, Fachbücher von Olaf Jahn, Jürgen F. Berners, Rudolf CharlierDer Praxiskommentar Steuerberatervergütungsverordnung bietet eine umfassende Analyse und praktische Hilfestellung zur korrekten Abrechnung von Steuerberaterhonoraren. Dieses Fachbuch richtet sich an Steuerberater, Rechtsanwälte und Richter und behandelt zentrale Themen wie Vergütungsvereinbarungen, die Ermessensausübung bei Rahmengebühren sowie die Abrechnung von finanzgerichtlichen Verfahren. Es berücksichtigt die aktuelle Rechtsprechung des Europäischen Gerichtshofs (EuGH) und des Bundesgerichtshofs (BGH) und beleuchtet zivilrechtliche Probleme, die bei der Honorargestaltung auftreten können. Zudem werden durch zahlreiche Übersichten, Muster und Beispiele praxisnahe Lösungen angeboten, um Streitigkeiten zwischen Steuerberatern und Mandanten zu vermeiden. Der Kommentar ist somit ein wertvolles Werkzeug für alle, die sich mit der Thematik der Steuerberatervergütung auseinandersetzen.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Emergenz, Fachbücher von Wolfgang IserWolfgang Iser (1926-2007) war Mitbegründer der Forschungsgruppe Poetik und Hermeneutik. Von 1966 bis 1991 hatte er den Lehrstuhl für Anglistik an der Universität Konstanz inne. Bis 2005 lehrte er an der University of California in Irvine.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Emergenz, Fachbücher von Achim StephanDer in der jüngsten Debatte um das Leib-Seele-Problem wieder aufgegriffene Emergenzbegriff findet in diesem Buch eine umfassende historisch-systematische Darstellung, die im deutschsprachigen Bereich und auch darüber hinaus ihresgleichen sucht. An diesem Werk wird niemand, der in der Philosophie des Geistes arbeitet, vorbeigehen können. Stephan bietet sowohl einen unschätzbaren Überblick über die Emergenzdebatte als auch eine klare Analyse ihrer Probleme und Perspektiven. Er hat den Standard gesetzt, an dem alle zukünftigen Arbeiten zu diesem wichtigen Thema gemessen werden. Stephan präsentiert einen umfassenden, gut organisierten, gut informierten und aktuellen Überblick über die Entwicklung und die Varianten des Emergentismus. Da es in einem äusserst klaren und zugänglichen Stil verfasst ist, ist es nicht nur eine wertvolle Quelle.72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Dienstleistungen zählen zur Auftragsverarbeitung?
Welche Dienstleistungen zählen zur Auftragsverarbeitung? In der Regel umfasst die Auftragsverarbeitung die Verarbeitung personenbezogener Daten im Auftrag eines anderen Unternehmens. Dazu gehören beispielsweise IT-Dienstleistungen, Buchhaltungsdienstleistungen, Marketingdienstleistungen oder auch Cloud-Services. Wichtig ist, dass der Auftragsverarbeiter die Daten nur gemäß den Anweisungen des Auftraggebers verarbeitet und alle erforderlichen Sicherheitsmaßnahmen einhält. Unternehmen sollten darauf achten, dass alle Dienstleister, die personenbezogene Daten verarbeiten, als Auftragsverarbeiter eingestuft werden und entsprechende Verträge abgeschlossen werden. **
-
Was ist Auftragsverarbeitung nach Dsgvo?
Was ist Auftragsverarbeitung nach Dsgvo? Die Auftragsverarbeitung nach der Datenschutz-Grundverordnung (DSGVO) bezieht sich auf die Situation, in der ein Auftragsverarbeiter personenbezogene Daten im Auftrag eines Verantwortlichen verarbeitet. Dabei muss der Auftragsverarbeiter die Datenschutzvorschriften der DSGVO einhalten und die Daten nur gemäß den Anweisungen des Verantwortlichen verarbeiten. Es muss ein Vertrag zwischen dem Verantwortlichen und dem Auftragsverarbeiter abgeschlossen werden, der die genauen Bedingungen der Datenverarbeitung regelt. Die DSGVO legt strenge Anforderungen an die Auftragsverarbeitung fest, um sicherzustellen, dass die Daten der betroffenen Personen angemessen geschützt werden. **
-
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **
-
Was ist ein Vertrag zur Auftragsverarbeitung?
Was ist ein Vertrag zur Auftragsverarbeitung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.